Ada 142 Lender dari 4 Fintech Lending Gugat OJK di PTUN, Ini Isi Tuntutannya

21 Penyelenggara Fintech P2P Lending Miliki TWP90 di Atas 5%, Ini Kata AFPI

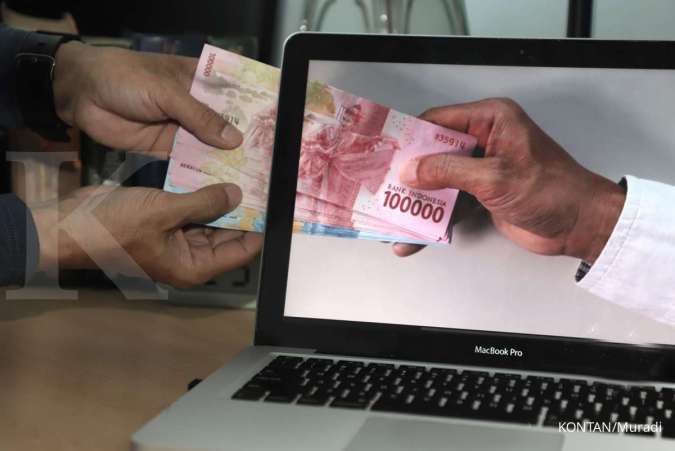
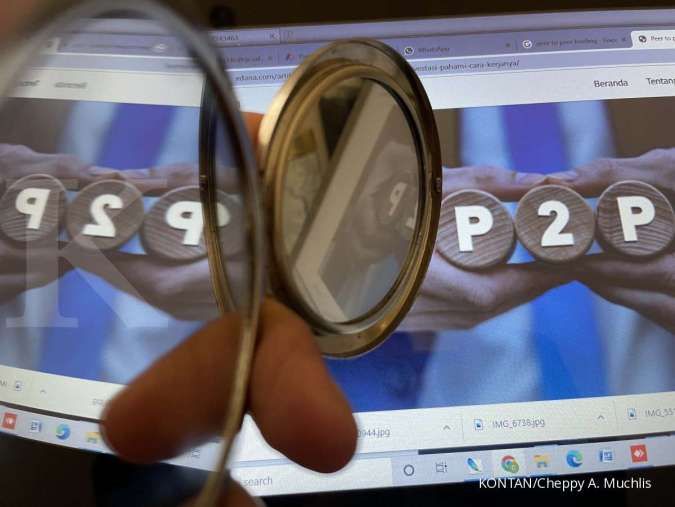
ILUSTRASI. P2P Lending. Otoritas Jasa Keuangan (OJK) menyebutkan, terdapat 21 penyelenggara fintech peer to peer (P2P) lending memiliki tingkat risiko kredit macet secara agregat atau TWP90 di atas 5% per November 2024.

Beritafintech.com – JAKARTA. Otoritas Jasa Keuangan (OJK) menyebutkan, terdapat 21 penyelenggara fintech peer to peer (P2P) lending memiliki tingkat risiko kredit macet secara agregat atau TWP90 di atas 5% per November 2024. Jumlahnya tercatat meningkat dibandingkan posisi per Oktober 2024 yang sebanyak 19 penyelenggara.

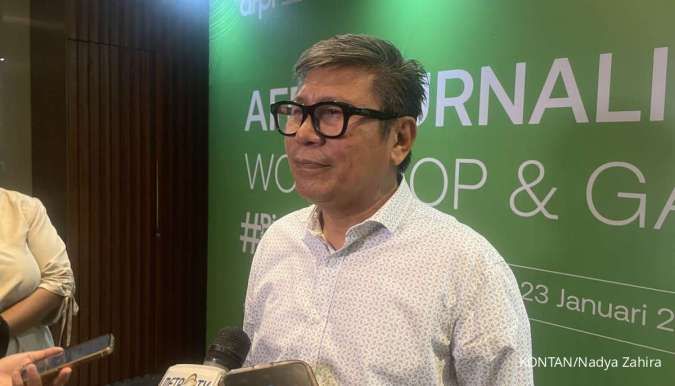
Ketua Umum Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), Entjik S. Djafar menuturkan masih adanya fintech lending yang memiliki TWP90 di atas 5% itu tidak berdampak signifikan terhadap stabilitas industri secara keseluruhan.

“AFPI melihat secara general, 21 perusahaan yang TWP90 nya di atas 5% ini, tidak mempengaruhi stabilitas industri secara signifikan. Karena industri ini secara total kan masih bagus, TWP-nya juga masih terbilang aman,” kata Entjik dalam acara AFPI Journalist Workshop & Gathering di Kabupaten Bandung Barat, Rabu (22/1). 

Baca Juga: AFPI Proyeksikan 46 Juta UMKM Jadi Peminjam Fintech P2P Lending di 2025

Selain itu, Entjik mengatakan, mayoritas dari 21 perusahaan fintech P2P lending alias perusahaan pemberi pinjaman daring (pindar) tersebut beroperasi di sektor produktif.

“Kenapa TWP90 mereka di atas 5%? Hal ini disebabkan oleh portofolio mereka yang relatif kecil. Sehingga tidak memberikan dampak yabg signifikan terhadap stabilitas industri secara keseluruhan,” ungkapnya. 

TRENDING  Fintech Lending Resmi Didukung Asuransi Kredit, Begini Skemanya

Untuk mengatasi permasalahan tersebut, Entjik menuturkan, AFPI tengah berdiskusi terkait langkah-langkah jitu untuk memperbaiki perusahaan pindar yang TW90 nya masih di atas 5%. 

Tak hanya itu, AFPI juga tengah mencari jalan keluar untuk menghadapi sejumlah tantangan yang masih dihadapi oleh industri fintech P2P lending. Salah satunya, seperti adanya sindikat-sindikat yang mencoba mengeksploitasi sistem melalui pengajuan kredit fiktif. 

“Maka masalah ini juga sedang kami lakukan diskusi, bagaimana pemuatan di risk management dan credit risk,” imbuhnya. 

Entjik menerangkan, untuk mengatasi tantangan tersebut, AFPI fokus memperkuat manajemen risiko, terutama dalam hal pengelolaan risiko kredit.

Baca Juga: Ada Penyesuaian Bunga Fintech Lending pada 2025, Ini Tanggapan AFPI

Sebagai informasi, Tingkat Wanprestasi di atas 90 Hari (TWP90) merupakan indikator yang digunakan untuk mengukur tingkat kredit bermasalah (non-performing loans/NPL) dalam lembaga keuangan, termasuk fintech lending, perbankan, atau pembiayaan lainnya.

TWP90 industri fintech lending tercatat mengalami kenaikan atau memburuk per November 2024. TWP90 fintech lending per November 2024 sebesar 2,52%, sedangkan TWP90 per Oktober 2024 sebesar 2,37%.

Sebelumnya, TWP90 tercatat membaik sejak Juni 2024 hingga akhirnya menyentuh angka 2,37% per Oktober 2024. 

OJK juga mencatat outstanding pembiayaan fintech lending per November 2024 mencapai Rp 75,60 triliun. Pencapaian per November 2024 tumbuh sebesar 27,32% Year on Year (YoY).

Selanjutnya: Kementerian ESDM Masih Kaji Kemungkinan Perguruan Tinggi dan UMKM Kelola Tambang

Menarik Dibaca: 6 Manfaat Telur Jika Dikonsumsi Setiap Hari, Apakah Aman?

Cek Berita dan Artikel yang lain di Google News
TRENDING  Jadi Biang Kerok Anjloknya IHSG, Ini Target Harga Saham Bank Besar Konsensus Analis

Similar Posts

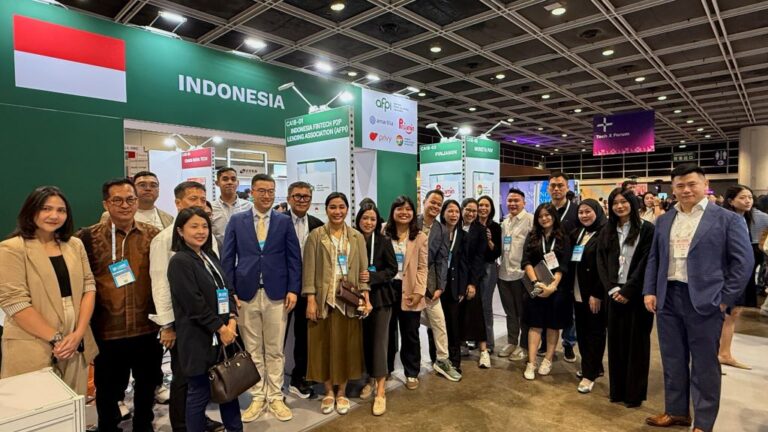
  • Fintech Lending Indonesia Unjuk Gigi di Hong Kong FinTech Week

    Fintech lending Indonesia kembali unjuk gigi di ajang Hong Kong FinTech Week. Dengan inovasi dan teknologi terkini, para pelaku industri fintech di Indonesia berhasil menarik perhatian para pengunjung dan investor dari seluruh dunia. Keberhasilan ini membuktikan bahwa Indonesia memiliki potensi besar dalam mengembangkan layanan fintech, terutama dalam bidang peminjaman online. Dengan semakin berkembangnya ekosistem fintech di Tanah Air, diharapkan dapat memberikan dampak positif bagi pertumbuhan ekonomi dan inklusi keuangan masyarakat

  • Daftar Resmi OJK Pinjol Legal dan Pinjol Ilegal Maret 2025

    Berikut adalah daftar resmi dari Otoritas Jasa Keuangan (OJK) mengenai perusahaan pinjaman online (pinjol) yang legal dan ilegal pada bulan Maret 2025:

    Pinjol Legal:
    1. PT Amanah Finance Indonesia
    2. PT Dana Cepat
    3. PT Kredit Mandiri Sejahtera

    Pinjol Ilegal:
    1. PT Pinjam Kilat Abadi
    2. PT Dana Langsung Tanpa Jaminan
    3. PT Kredit Online Cepat Cair

    Penting untuk selalu memastikan bahwa Anda meminjam uang dari perusahaan pinjol yang terdaftar secara resmi oleh OJK agar terhindar dari praktik ilegal dan penipuan dalam peminjaman online. Semoga informasi ini bermanfaat bagi Anda semua!

  • Apresiasi Nasabah, Bank Mayapada (MAYA) Kembali Hadirkan Undian Mayapada Sensasi

    Bank Mayapada (MAYA) kembali memberikan apresiasi kepada nasabahnya dengan menghadirkan Undian Mayapada Sensasi. Program undian ini telah berhasil menarik perhatian para nasabah yang antusias untuk berpartisipasi. Dengan hadiah-hadiah menarik yang ditawarkan, tidak heran jika program ini menjadi salah satu yang paling dinantikan oleh para nasabah Bank Mayapada. Jangan lewatkan kesempatan untuk ikut serta dalam Undian Mayapada Sensasi dan dapatkan kesempatan untuk memenangkan hadiah-hadiah spektakuler!

  • AFPI Usulkan Beberapa Hal Ini untuk Fintech Lending dalam Revisi UU P2SK

    Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) telah mengusulkan beberapa hal yang perlu diperhatikan dalam revisi Undang-Undang Perlindungan dan Pengembangan Sistem Keuangan (UU P2SK) terkait dengan fintech lending. Beberapa hal tersebut antara lain adalah perlunya regulasi yang jelas dan komprehensif untuk melindungi konsumen, memperkuat sistem pengawasan terhadap pelaku usaha fintech lending, serta meningkatkan transparansi dan akuntabilitas dalam layanan yang disediakan. AFPI juga menekankan pentingnya kolaborasi antara pemerintah, regulator, dan pelaku usaha fintech lending untuk menciptakan ekosistem yang sehat dan berkelanjutan bagi perkembangan industri ini. Dengan adanya upaya-upaya tersebut, diharapkan fintech lending dapat memberikan manfaat yang maksimal bagi masyarakat serta mendukung pertumbuhan ekonomi secara keseluruhan

  • Simak Rencana dan Strategi Bisnis Bank Neo Commerce di Bawah Kepemimpinan Eri Budiono

    Bank Neo Commerce merupakan salah satu bank yang sedang berkembang pesat di Indonesia. Di bawah kepemimpinan Eri Budiono, bank ini berhasil meraih berbagai prestasi dan mengimplementasikan berbagai strategi bisnis yang sukses.

    Eri Budiono dikenal sebagai pemimpin yang visioner dan inovatif dalam mengelola Bank Neo Commerce. Dengan visi yang jelas dan strategi bisnis yang matang, bank ini mampu bersaing dengan bank-bank besar lainnya di Indonesia.

    Salah satu strategi bisnis yang berhasil diimplementasikan oleh Eri Budiono adalah meningkatkan layanan digital bagi nasabah. Dengan adanya layanan digital yang mudah digunakan dan efisien, Bank Neo Commerce mampu menarik minat para nasabah untuk menggunakan produk-produk perbankan mereka.

    Selain itu, Eri Budiono juga fokus pada pengembangan SDM (Sumber Daya Manusia) di Bank Neo Commerce. Dengan memperhatikan kesejahteraan karyawan dan memberikan pelatihan-pelatihan berkualitas, bank ini berhasil menciptakan tim kerja yang solid dan kompeten dalam menjalankan tugas-tugasnya.

    Dengan berbagai langkah strategis tersebut, Bank Neo Commerce terus menunjukkan pertumbuhan positif dalam industri perbankan di Indonesia. Kepemimpinan Eri Budiono telah membawa bank ini menuju kesuksesan dan menjadi salah satu pilihan utama bagi masyarakat dalam memenuhi kebutuhan perbankan mereka

  • Membandingkan Kredit Tanpa Agunan Perbankan dan Fintech yang Masih Jadi Andalan

    Kredit tanpa agunan menjadi salah satu pilihan yang banyak diminati oleh masyarakat Indonesia. Perbankan dan fintech kini bersaing ketat dalam menawarkan produk kredit tanpa agunan yang menguntungkan. Namun, sebelum memutuskan untuk mengajukan kredit, penting untuk membandingkan antara produk perbankan dan fintech agar bisa mendapatkan penawaran terbaik sesuai kebutuhan. Dengan perkembangan teknologi yang semakin pesat, layanan fintech menjadi pilihan yang menarik bagi mereka yang ingin mendapatkan proses pengajuan kredit yang lebih cepat dan mudah. Meskipun demikian, tidak ada salahnya juga untuk mempertimbangkan produk kredit tanpa agunan dari perbankan yang memiliki reputasi kuat dan jaringan luas. Jadi, sebelum membuat keputusan, pastikan untuk melakukan perbandingan secara teliti agar dapat memilih opsi terbaik sesuai dengan kebutuhan finansial Anda