Asuransi Penyakit Kritis sejak Muda Bisa Cegah Krisis Finansial

Asuransi Penyakit Kritis sejak Muda Bisa Cegah Krisis Finansial

Jakarta: Dalam sebuah riset pada 2018 lalu, anak muda berusia 15-24 tahun berpotensi terkena penyakit kritis. Riset ini membuktikan bahwa penyakit kritis seperti stroke, kanker, jantung dan lain-lain tidak hanya dialami orang yang berusia lanjut.
 
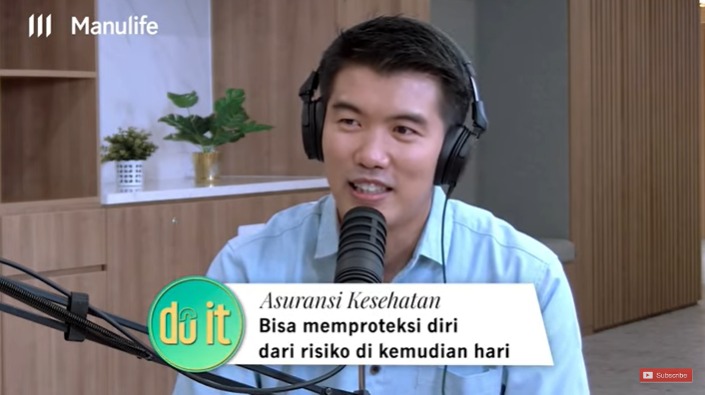
Hal ini diakui Head of Product Proposition Manulife Indonesia Rheza Karyanto. Ia memiliki sejumlah teman yang terkena penyakit kritis.
 
“Saya terus terang juga melihat ini terjadi pada teman-teman saya di usia 30-an. Ada tiga orang mengalami penyakit kritis. Ada yang sembuh, ada yang masih menjalani (perawatan) sampai saat ini dan ada yang harus pulang terlebih dahulu,” kata Rheza.

Menurut Rheza, banyak alasan yang mengakibatkan seseorang bisa terkena penyakit kritis. Apakah karena pola hidup, tekanan hidup atau penyakit bawaan.
 
“Kalau kita sampai terkena penyakit kritis, biayanya sama sekali enggak murah, bisa menguras tabungan dan kita harus menjual aset-aset kita, mobil-rumah. Dampak finansialnya sangat besar,” ujarnya.
 
Rheza menemukan fenomena tidak sedikit mereka yang terdiagnosa penyakit kritis tidak mau disembuhkan atau pasrah. Faktor mental, menjadi salah satu pemicu.
 
“Mentalnya sudah kena. ‘Saya harus melawan sakit, melakukan penyembuhan dan juga dampak terhadap keluarga saya dan masa depan keuangan bisa berantakan’,” ungkap Rheza.
 
Padahal jika memiliki asuransi penyakit kritis, maka dia akan bebas dari kekhawatiran. Mereka akan memiliki peace of mind atau ketenangan pikiran dan bisa fokus untuk pemulihan dan penyembuhan.
 
Pasalnya asuransi jenis ini akan menanggung biaya pengobatan yang memakan waktu dan biaya yang tidak sedikit. Pula santunan untuk mengganti kehilangan pendapatan selama pengobatan.
 
“Penyakit kritis ini treatment-nya panjang. Contoh orang yang terkena kanker. Pertama dia harus di-biopsi dulu, harus ditentukan ganas atau tidak, harus ada tindakan pertama operasi sel kanker selesai. Tidak sampai di situ risiko kanker bisa kembali, maka harus ada treatment lanjutan. Apakah itu kemoterapi, radiasi, dan ini bisa memakan waktu berbulan-bulan,” bebernya.
 
Apalagi jika pasien seorang kepala keluarga. Kegiatannya mencari nafkah dan membayar kewajiban bulanan akan terganggu bahkan hilang total.
 
“Kalau seseorang melakukan perjalanan pengobatan sepanjang itu dan dia adalah seorang kepala keluarga, artinya dia belum tentu bisa melakukan kegiatan secara normal, memberikan penghasilan seperti yang dilakukan saat ini, tetapi yang namanya biaya hidup, cicilan, KPR, tetap. Nah, asuransi penyakit kritis bisa membantu cicilan yang hilang selama seseorang melakukan proses penyembuhan,” tegas Rheza.
 
Rheza menambahkan waktu yang tepat untuk membeli asuransi penyakit kritis adalah di saat masih sehat dan produktif atau sedini mungkin. Pasalnya jika dilakukan di saat sakit dan tidak produktif, kecil kemungkinan bisa diterima sebagai pemegang polis atau nasabah asuransi.
 
“Semakin muda, semakin baik. Karena ketika muda kita bisa membuat perencanaan proteksi yang maksimal, berapa santunan yang kita mau dan dengan premi yang lebih terjangkau karena kesehatan kita masih diukur dalam kondisi prima,” katanya.
 
Anggapan sejumlah orang bahwa membeli asuransi merupakan sebuah kesia-siaan tidak tepat. Asuransi justru langkah yang tepat mencegah hal-hal buruk terjadi di masa depan.
 
“Contohnya tablet jatuh. Karena pakai casing, enggak baret. Pertanyaan saya, nyesel enggak beli casing? Sama dengan asuransi. Kenapa harus nyesel? Kalau punya asuransi itu sebenarnya untuk melindungi nilai atau aset kekayaan kita yang sebenarnya jauh lebih besar daripada premi yang kita bayarkan,” pungkasnya.
 
Jika Anda merasa belum bisa mengatur keuangan dengan bijak atau ingin mendapatkan edukasi finansial, silakan klik Manulife Indonesia. Follow juga akun Twitter dan Instagram @doit_metrotv untuk mendapatkan informasi terkini.


TRENDING  Mengawali Tahun 2025, Mulai Ada Tanda-Tanda Penurunan Bunga Kredit Bank


Cek Berita dan Artikel yang lain di

Google News

(DHI)

Similar Posts

  • Bank Mulai Kurangi SRBI: Profitabilitas Kredit Lebih Menarik

    Bank mulai mengurangi Suku Bunga Dasar Kredit (SRBI) untuk menarik minat nasabah dalam mengambil kredit. Langkah ini diambil karena profitabilitas dari pemberian kredit dinilai lebih menarik daripada hanya bergantung pada pendapatan dari bunga deposito. Dengan adanya penurunan SRBI, diharapkan dapat meningkatkan volume kredit yang diberikan oleh bank dan pada akhirnya akan memberikan dampak positif terhadap pertumbuhan bisnis bank tersebut

  • Masalah Tak Terselesaikan, OJK Cabut Izin Usaha Fintech Crowde

    Keputusan OJK untuk mencabut izin usaha fintech Crowde telah menimbulkan kontroversi di kalangan masyarakat. Banyak pihak yang merasa kecewa dan khawatir dengan dampak yang akan ditimbulkan oleh tindakan tersebut. Beberapa investor bahkan mengaku merasa rugi besar karena dana mereka terjebak di platform tersebut. Masalah ini menjadi sorotan utama dalam dunia fintech di Indonesia, dan banyak yang berharap agar solusi dapat segera ditemukan untuk menyelesaikan masalah ini secara adil bagi semua pihak yang terlibat

  • OJK Sebut Asuransi ASO Jadi Alternatif Mitigasi Risiko Gagal Bayar di Fintech Lending

    Otoritas Jasa Keuangan (OJK) menyebutkan bahwa asuransi aset (ASO) dapat menjadi alternatif yang efektif dalam mitigasi risiko gagal bayar di industri fintech lending. ASO memberikan perlindungan terhadap risiko gagal bayar yang mungkin terjadi, sehingga para pelaku usaha dapat lebih tenang dalam menjalankan bisnis mereka. Dengan adanya ASO, diharapkan tingkat kepercayaan masyarakat terhadap layanan fintech lending juga akan semakin meningkat. Selain itu, OJK juga menekankan pentingnya transparansi dan kepatuhan terhadap regulasi agar industri fintech lending dapat berkembang secara sehat dan berkelanjutan

  • Simak Rencana dan Strategi Bisnis Bank Neo Commerce di Bawah Kepemimpinan Eri Budiono

    Bank Neo Commerce merupakan salah satu bank yang sedang berkembang pesat di Indonesia. Di bawah kepemimpinan Eri Budiono, bank ini berhasil meraih berbagai prestasi dan mengimplementasikan berbagai strategi bisnis yang sukses.

    Eri Budiono dikenal sebagai pemimpin yang visioner dan inovatif dalam mengelola Bank Neo Commerce. Dengan visi yang jelas dan strategi bisnis yang matang, bank ini mampu bersaing dengan bank-bank besar lainnya di Indonesia.

    Salah satu strategi bisnis yang berhasil diimplementasikan oleh Eri Budiono adalah meningkatkan layanan digital bagi nasabah. Dengan adanya layanan digital yang mudah digunakan dan efisien, Bank Neo Commerce mampu menarik minat para nasabah untuk menggunakan produk-produk perbankan mereka.

    Selain itu, Eri Budiono juga fokus pada pengembangan SDM (Sumber Daya Manusia) di Bank Neo Commerce. Dengan memperhatikan kesejahteraan karyawan dan memberikan pelatihan-pelatihan berkualitas, bank ini berhasil menciptakan tim kerja yang solid dan kompeten dalam menjalankan tugas-tugasnya.

    Dengan berbagai langkah strategis tersebut, Bank Neo Commerce terus menunjukkan pertumbuhan positif dalam industri perbankan di Indonesia. Kepemimpinan Eri Budiono telah membawa bank ini menuju kesuksesan dan menjadi salah satu pilihan utama bagi masyarakat dalam memenuhi kebutuhan perbankan mereka

  • Danantara Bakal Gabungkan Aset Manajer BRI, Bank Mandiri dan BNI

    Kabar menarik datang dari dunia perbankan Indonesia! Danantara, perusahaan manajemen aset terkemuka, dikabarkan akan segera bergabung dengan tiga bank besar di Tanah Air, yaitu BRI, Bank Mandiri, dan BNI. Hal ini menjadi sorotan publik karena potensi kolaborasi antara ketiga institusi keuangan tersebut dapat menciptakan sinergi yang kuat dan memberikan dampak positif bagi perekonomian Indonesia. Para manajer dari ketiga bank tersebut pun diyakini akan mampu mengelola aset Danantara dengan baik dan membawa perusahaan ke tingkat yang lebih tinggi. Tidak heran jika kabar ini langsung mendapat sambutan hangat dari para pelaku pasar dan investor di Indonesia. Semoga kolaborasi ini dapat memberikan manfaat yang besar bagi semua pihak yang terlibat!

  • Asosiasi bakal berikan sanksi kepada fintech Rupiah Plus

    Asosiasi akan memberikan sanksi kepada fintech Rupiah Plus karena melanggar kode etik yang telah ditetapkan. Tindakan ini diambil sebagai bentuk teguran dan peringatan agar fintech tersebut mematuhi aturan yang berlaku. Keputusan ini mendapat dukungan luas dari anggota asosiasi dan diharapkan dapat menjadi pelajaran bagi seluruh pelaku industri fintech untuk menjaga integritas dan kredibilitas dalam berbisnis