Masa Depan E-Wallet, Apakah Uang Tunai Bisa Lenyap?
Beritafintech.com – Masa depan e-wallet makin tampak gemilang. Manusia mulai terbiasa menggunakannya dan mempercayainya untuk menyimpan uang mereka. Memang dari segi fungsi, aplikasi dompet digital sangat membantu dalam transaksi keuangan sehari-hari.
Kegiatan transaksi jual-beli kini bisa menggunakan uang elektronik. Sehingga dompet digital sangat membantu dalam pengelolaan e-money. Meski tidak memiliki mata uang tertentu, namun apa yang disebut sebagai dompet digital di Indonesia sesungguhnya merupakan tempat penyimpanan uang rupiah alternatif.
Macam-Macam Dompet Digital di Indonesia
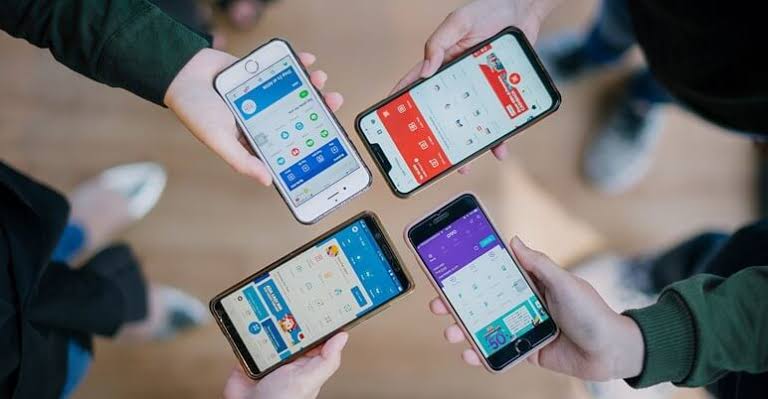
Keberadaan dompet digital pada mulanya hanya sebatas untuk memenuhi gaya hidup masyarakat menengah ke atas. Mereka yang senang belanja online cenderung memilikinya. Namun kini tampaknya kepemilikan e-wallet tidak berimplikasi secara langsung dengan tingkat ekonomi seseorang.
Fungsinya yang praktis membuat masa depan e-wallet menjadi tempat terbaik menyimpan uang yang sifatnya konsumtif dan bergerak cepat. Jadi selain bisa menyimpan di bank, Anda bisa menyimpan liquid money Anda di dompet semacam ini. Nama dompetnya pun macam-macam, sebut saja:
- DANA
- OVO
- GOPAY
- LINKAJA
- BLU
- FLIP
- DOKU
- I.SAKU
- SHOPEE PAY
- BAYARIND
- SAKUKU
- OCTO MOBILE
- NUCASH
- JAKONE MOBILE
- JENIUS
- PAYTREN
Dari beberapa nama-nama dompet digital di Indonesia tersebut, pasti ada yang sudah menjadi kepercayaan Anda.
Memang saat ini indeks kepercayaan masyarakat sedang tinggi untuk memakai e-wallet. Orang-orang tidak lagi ragu menyimpan uang dan transaksi di sini karena terbukti aman.
Untuk pengisian e-wallet juga sangat mudah karena banyak merchant yang bekerjasama untuk proses top-up. Anda juga bisa mengisi saldo via m-baking, internet banking maupun ATM dengan biaya admin cukup murah, dari gratis hingga Rp1000 per satu kali topup.
Pengaruh dan Manfaat Penggunaan E-Wallet dalam Kehidupan Manusia
Apakah Anda sudah tahu apa itu dompet digital? Mungkin saat bicara ini tiba-tiba jadi ingat dengan dompet kulit maupun warna-warni Anda selama ini.
Pernahkah berpikir bagaimana dompet digital bisa muncul? Atau bagaimana ia bisa perlahan-lahan menggantikan penggunaan uang tunai?
Berikut adalah hal-hal menarik tentang dompet digital yang sebaiknya Anda ketahui:
1. Pengaruh
Merupakan keniscayaan zaman bahwa masa depan e-wallet mungkin bisa menggantikan eksistensi dompet asli suatu hari nanti.
Walau perjalanannya masih sangat lama. Menunggu lenyapnya uang kertas dan koin dari muka bumi.
2. Prospek
Sungguh membicarakan dengan sudut pandang begini terasa tidak logis. Jadi mari berekspektasi yang wajar saja terhadap dompet digital.
Bahwa perangkat lunak ini hanya akan mempermudah transaksi digital saja. Tidak mungkin menggantikan dompet kulit dengan uang fisiknya.
3. Fungsi
Mengapa demikian? Ya tentu jika dunia tanpa uang nyata pasti akan kacau. Sebab uang tunai menjadi ukuran dari nilai tukar saat ini. Walau membawa uang kertas dan koin terkadang repot.
Tapi lebih repot lagi saat bayar apa-apa harus pakai e-money. Di saat segala kegiatan pasar jual-beli barang saat ini masih sangat mengandalkan uang tunai, terutama untuk pasar domestik.
4. Pengertian
Istilah dompet digital atau e-wallet muncul setelah tenarnya term e-money.
Ibarat sebuah uang tunai, maka e-money membutuhkan wadah untuk memasukkan nilai berharganya. Wadah inilah yang bernama dompet digital.
5. Manfaat
Dengan dompet digital, Anda bisa melakukan transfer dan transaksi digital dengan lebih mudah.
Keunggulan dari dompet digital yaitu Anda bisa pula melakukan transfer ke bank konvensional. Serta dengan mudah membeli produk-produk digital yang tersedia di aplikasinya, seperti token listrik, pulsa, paket data internet, voucher game, hingga pembayaran tagihan gas, PDAM bahkan BPJS.
6. Akses
Dompet digital sangat revolusioner. Penggunaannya lebih mudah daripada memakai m-banking maupun internet banking. Syarat pendaftaran tidak neko-neko dan bisa dilakukan sendiri di rumah tanpa perlu datang ke kantor fintech maupun bank konvensional.
7. Keamanan
Dari segi keamanan juga dompet digital terbukti aman selama penggunaannya mampu mengikuti presedur keamanan yang ada. Seperti menggunakan identitas asli, merahasiakan pin dan password, serta tidak membagikan kode OTP. Selain itu juga sebaiknya jangan menyimpan uang dalam jumlah sangat besar.
8. Fitur Penyimpanan
Ya, memang ada pembatasan dalam penggunaan dompet digital. Umumnya dompet biasa yang belum verifikasi identitas hanya bisa menyimpan saldo maksimal 2 juta. Sedangkan saat sudah jadi premium atau terverifikasi, maka Anda bisa menyimpan uang hingga maksimal Rp20.000.000.
Tips Aman Menggunakan Dompet Digital
Supaya transaksi tetap aman dan lancar, sebagai pengguna e-wallet mesti berhati-hati dan waspada. Jangan menyimpan uang terlalu banyak karena rawan sekali bila sampai hilang. Meski kejadian hilangnya uang di dompet digital itu jarang terjadi, kecuali bila terkena penipuan maupun kasus pembobolan rekening.
Fenomena phising sangat sering terjadi sehingga Anda harus berhati-hati bila sudah menggunakan nomor ponsel untuk membuat dompet digital. Biasanya para pelaku phising ini melakukan kejahatannya melalui chatting WhatsApp maupun telepon.
Berikut adalah tips aman yang bisa Anda coba agar terhindar dari pembobolan rekening maupun dompet digital:
1. Membuat Akun Jadi Premium
Akun premium artinya akun yang resmi atau prioritas. Fintech akan meminta Anda melakukan verifikasi identitas diri dengan memasukkan NIK dan foto bersama KTP.
Sebuah kamera depan akan merekam Anda dan harus diikuti perintahnya, biasanya perintah yang tertulis yaitu memegang KTP sembari mengedipkan mata.
2. Verifikasi Alamat E-mail
Terkadang orang-orang lupa untuk memverifikasi akun e-mailnya. Padahal sudah memasukkan alamat surel pribadinya. Biasanya karena email notifikasi masuk ke dalam folder spam sehingga tidak tahu ada e-mail dari dompet digitalnya.
3. Scan Biometrik
Bila memungkinkan, manfaatkan fitur scan biometrik ini. Biasanya terdiri dari dua macam, yaitu pemindaian sidik jari dan wajah. Masing-masing bisa menjadi pelapis keamanan untuk login akun.
Jangan sesekali membagikan kontak Anda sembarangan kepada orang-orang. Apalagi yang tersambung dengan dompet digital. Ini bisa menjadi celah yang membuat orang tak dikenal menghubungi Anda.
5. Abaikan Telpon Tak Dikenal
Para penipu biasanya akan menelpon Anda dengan tak merasa berdosa. Hati-hati karena sudah banyak kejadian pelaku phising yang ternyata jago menghipnotis atau gendam melalui telpon.
Kalau sudah kena gendam ini repot, sebab Anda bisa tanpa sadar memberi akses pada pencuri masuk ke akun e-wallet Anda.
6. Jangan Balas Chat yang Meminta Klik Link
Janganlah Anda membalas chat yang berisi link. Biasanya tanpa Anda sadari ternyata itu link phising yang akan mencuri data pribadi di ponsel Anda.
7. Hati-Hati Saat Transaksi
Selalu waspada dan hati-hati bila Anda melakukan transaksi. Kini kejahatan untuk merampok uang digital sangatlah mungkin terjadi. Jangan ragu untuk melaporkan kepada pihak kepolisian maupun perusahaan fintech bila Anda mengalami hal-hal terkait penipuan dan pencurian.
Dengan mengikuti panduan menggunakan dompet digital seperti ini, niscaya Anda terhindar dari segala bentuk upaya phising yang menakutkan. Sudah saatnya kini menggunakan e-wallet secara tertib dan tepat. Artinya baik atau tidaknya masa depan e-wallet itu tergantung bagaimana perilaku kumulatif dari para penggunanya yang mau tetap waspada dalam bertransaksi.