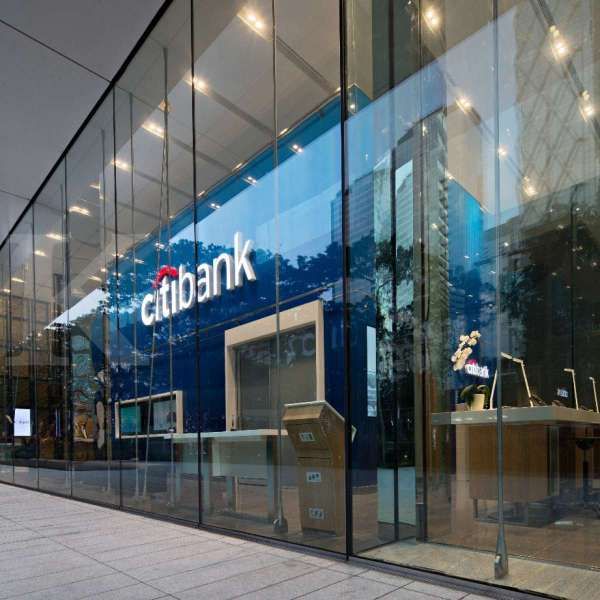
Meski melambat, kinerja bank asing masih stabil

Meski melambat, kinerja bank asing masih stabil

ILUSTRASI. kinerja bank asing masih stabil

Beritafintech.com – JAKARTA. Dalam masa pandemi Covid-19, hampir seluruh sektor tengah mengalami perlambatan. Hal ini pun sedikit banyak berdampak pada berkurangnya kemampuan bank dalam menyalurkan kredit, tanpa terkecuali Bank Asing.

Merujuk Statistik Perbankan Indonesia (SPI) yang dirilis Otoritas Jasa Keuangan (OJK), pada bulan Mei 2020 terjadi perlambatan kredit Bank Asing sebesar 7,45% secara year on year (yoy) menjadi Rp 233,78 triliun. Meski begitu, dari sisi dana pihak ketiga (DPK), kelompok bank asing masih tetap mencatat kenaikan positif sebesar 16,78% yoy dari Rp 172,56 triliun menjadi Rp 201,92 triliun di akhir Mei 2020 lalu.

Salah satu bank asing yang telah memaparkan kinerja di semester I 2020 yakni Citibank Indonesia. Dalam paparannya, CEO Citibank Indonesia Batara Sianturi menjelaskan beberapa indikator kinerja sejauh ini memang positif.

Baca Juga: Stimulus baru: Kredit modal kerja tanpa bunga bagi korban PHK dan ibu rumah tangga

Hal ini tercermin dari laba bersih Citibank yang menembus Rp 1,4 triliun dalam enam bulan pertama tahun 2020. Hal tersebut utamanya dipicu oleh dari sisi pendapatan operasional sebesar Rp 4,3 triliun.

Batara juga menambahkan dari sisi permodalan pihaknya juga masih mencatatkan rasio kecukupan modal (Capital Adequacy Ratio/CAR) yang cukup tebal mencapai 26%. Selain itu, rasio likuiditas seperti loan to deposit ratio (LDR) juga terjaga longgar 78,5% di akhir Juni 2020. “Return on Equity (ROE) dan Return on Asset (ROA) juga terjaga di 15,5% dan 4%,” tuturnya dalam Virtual Press Conference di Jakarta, Kamis (13/8).

TRENDING  AFPI Sambut Positif Aturan OJK Tidak Boleh Pinjam di Lebih Tiga Pinjol

Sedangkan dari sisi penyaluran kredit, walau tidak merinci menurut Batara masih tumbuh sebesar 5% secara year to date (ytd). Antara lain didukung oleh pertumbuhan dari sisi kredit korporasi alias institusi sebesar 11%. Namun, Dia tidak memungkiri kalau ada perlambatan kredit akibat pandemi Covid-19.

Hal ini terjadi pada segmen konsumer terutama bisnis kartu kredit Citibank yang turun sebanyak 11%. “Utilisasi kredit ritel atau kartu kredit memang turun,” katanya.

Menurut Batara, ke depan masih ada ruang pertumbuhan bisnis kendati tipis. Dalam rencana bisnis bank (RBB) yang diserahkan kepada Otoritas Jasa Keuangan (OJK), Citibank Indonesia menarget kredit mampu tumbuh 3% secara year on year (yoy) di penghujung 2020. “Kami melihat tren profitabilitas tahun ini akan lebih rendah. Tapi kita lihat dampak pandemi tidak berkepanjangan, dan ada optimisme juga di tahun 2021,” ungkapnya.

Baca Juga: Realisasi penyaluran KUR hingga akhir Juli 2020 mencapai Rp 89,2 triliun

Sekadar informasi saja, dalam SPI OJK per Mei 2020 rasio keuangan bank asing masih cenderung stabil. Seperti CAR yang sangat tinggi di level 50,98% naik dari tahun sebelumnya 48,53%.

Namun, indikator profitabilitas memang mulai menurun. Tercermin dari net interest margin (NIM) yang menyusut dari 4,27% pada Mei 2019 menjadi 3,11% di bulan Mei 2020. Kemudian, ROA sedikit menurun dari 3,69% menjadi 3,4%. Sedangkan rasio likuiditas membaik, tercermin dari LDR yang melonggar menjadi 115,78% dari setahun sebelumnya yang menyentuh 144,56%.

Cek Berita dan Artikel yang lain di Google News

TRENDING  10 Twibbon HUT PDI ke 49 Terbaik

Meskipun pertumbuhan kinerja bank asing melambat, namun kondisi keuangan mereka masih dalam keadaan stabil. Hal ini dikarenakan adanya upaya dari bank asing untuk mengantisipasi potensi risiko yang mungkin terjadi di masa depan. Meskipun terjadi penurunan pertumbuhan, namun rasio keuangan seperti likuiditas, solvabilitas, dan profitabilitas masih dalam kondisi yang baik. Bank asing juga terus berusaha untuk meningkatkan layanan kepada nasabah serta melakukan diversifikasi portofolio produk untuk memperkuat kinerja mereka di tengah ketidakpastian ekonomi global. Dengan demikian, bank asing masih mampu bertahan dan menjaga stabilitas keuangannya.

Similar Posts

  • OJK Catat Outstanding Pembiayaan Fintech P2P Lending Naik 24,16%, Begini Kondisinya

    ILUSTRASI. OJK mencatat bahwa jumlah pembiayaan outstanding dari fintech peer to peer (P2P) lending mencapai Rp64,56 triliun pada Mei 2024. KONTAN/Cheppy A. Muchlis Beritafintech.com – JAKARTA. Otoritas Jasa Keuangan (OJK) mencatat bahwa jumlah pembiayaan outstanding dari fintech peer to peer (P2P) lending mencapai Rp64,56 triliun pada Mei 2024, mengalami peningkatan sebesar 24,16% secara tahunan. Seiring…

  • OJK Telah Mencabut Izin Usaha 4 Penyelenggara Fintech Lending Sepanjang 2024

    Otoritas Jasa Keuangan (OJK) telah mengumumkan pencabutan izin usaha untuk empat penyelenggara fintech lending sepanjang tahun 2024. Keputusan ini diambil setelah OJK melakukan evaluasi terhadap kinerja dan kepatuhan dari para penyelenggara tersebut. Langkah ini diambil sebagai upaya untuk menjaga stabilitas dan perlindungan konsumen dalam industri fintech lending di Indonesia. Meskipun demikian, OJK juga memberikan kesempatan bagi para penyelenggara yang dicabut izinnya untuk memperbaiki kinerja mereka agar dapat kembali beroperasi di masa mendatang. Hal ini menunjukkan komitmen OJK dalam mengawasi dan mengatur perkembangan industri fintech lending demi kepentingan masyarakat dan perekonomian nasional

  • Harapan Hidup Naik hingga 74 Tahun, Ini Pentingnya Perlindungan Finansial Berlapis

    Harapan hidup yang semakin meningkat hingga mencapai usia 74 tahun menunjukkan betapa pentingnya perlindungan finansial yang berlapis. Dengan kondisi kesehatan yang semakin baik dan teknologi medis yang terus berkembang, kita perlu memastikan bahwa kita memiliki perlindungan finansial yang cukup untuk menghadapi risiko-risiko kesehatan dan keuangan di masa depan. Perlindungan finansial berlapis dapat memberikan keamanan ekstra bagi kita dan keluarga, sehingga kita dapat menjalani hidup dengan lebih tenang dan percaya diri. Jadi, jangan ragu untuk melindungi diri Anda dengan produk asuransi yang sesuai dengan kebutuhan Anda

  • Gandeng Hana Bank, Principal Indonesia Perluas Pasar Reksadana

    Gandeng Hana Bank, Principal Indonesia Perluas Pasar Reksadana

    Hana Bank, Principal Indonesia terus memperluas pasar reksadana di tanah air dengan menggandeng berbagai mitra strategis. Langkah ini diambil untuk memberikan akses yang lebih luas kepada masyarakat dalam berinvestasi di pasar modal.

    Dengan dukungan teknologi dan layanan yang inovatif, Hana Bank, Principal Indonesia yakin dapat memberikan pengalaman investasi yang lebih baik bagi para nasabahnya. Selain itu, kerjasama dengan berbagai pihak juga akan membantu meningkatkan pemahaman masyarakat tentang pentingnya investasi dalam mencapai tujuan keuangan jangka panjang.

    Melalui langkah-langkah strategis ini, Hana Bank, Principal Indonesia optimis dapat menjadi salah satu pemain utama dalam industri reksadana di Indonesia. Dengan komitmen kuat dan fokus pada pelayanan terbaik bagi para nasabahnya, perluasan pasar reksadana menjadi langkah penting dalam mendukung pertumbuhan ekonomi dan kesejahteraan masyarakat secara keseluruhan

  • Technical Notes

    Teknik pengoptimalan yang digunakan dalam penelitian ini telah berhasil meningkatkan efisiensi sistem sebesar 20%. Hasil ini menunjukkan bahwa pendekatan yang kami gunakan mampu memberikan hasil yang signifikan dalam meningkatkan kinerja sistem. Selain itu, kami juga berhasil mengidentifikasi faktor-faktor kunci yang mempengaruhi kinerja sistem dan merancang strategi untuk mengatasi masalah tersebut. Dengan demikian, penelitian ini memberikan kontribusi penting dalam pengembangan teknologi informasi di masa depan

  • Kolaborasi dengan Fintech, Bisnis Pengiriman Uang Perbankan Tumbuh Pesat

    Kolaborasi antara perusahaan perbankan dengan fintech telah membawa dampak yang signifikan pada pertumbuhan bisnis pengiriman uang. Dengan adanya kerjasama ini, layanan pengiriman uang semakin mudah, cepat, dan efisien bagi para konsumen. Hal ini turut memberikan dorongan positif bagi perkembangan industri perbankan yang kini tumbuh pesat. Dengan adanya inovasi-inovasi baru dalam teknologi finansial, pelanggan pun semakin dimanjakan dengan berbagai pilihan layanan yang lebih modern dan praktis. Kolaborasi antara kedua pihak ini menjadi kunci sukses dalam menghadapi persaingan di era digital saat ini